美國早盤交易中,現貨黃金和白銀週四雙雙上漲,但漲勢受到高企的美國國債收益率和仍然偏強的美元壓制。與此同時,市場對10月美聯儲加息的定價較本周早些時候明顯回落,成為貴金屬獲得支撐的主要原因之一。
截至發稿,現貨黃金交投於4170美元/盎司一線,日內上漲0.3%;現貨白銀報60.67美元/盎司,日內上漲0.2%。
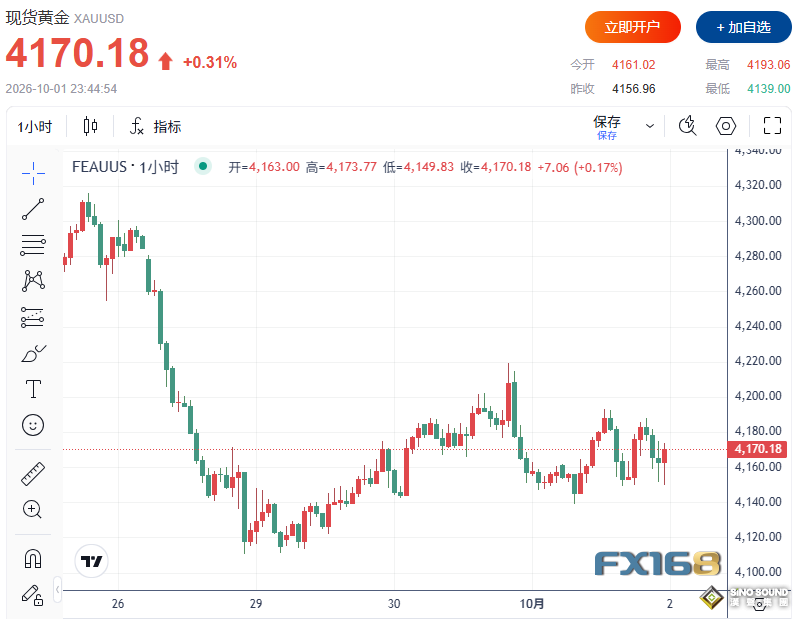
(圖源:FX168)
初請數據緩和降息預期
美國上周初請失業金人數降至19.7萬,低於市場預期的20.1萬,也低於修正後的19.8萬,顯示裁員水準仍然較低。這一數據削弱了市場對週三較疲軟的個人消費支出物價指數(PCE)所形成的鴿派解讀,使得貴金屬的反彈並未進一步擴大。

ISM週四表示,美國9月製造業採購經理人指數(Manufacturing PurchASIng Managers Index,PMI)從8月的54.6小幅降至54.5,低於市場預期的55。儘管如此,該指數仍高於50,意味著美國製造業整體仍處於擴張狀態。
目前,10月加息的市場定價約為37%,明顯低於本周早些時候接近70%的水準。不過,債市端的壓力依然存在:10年期美國國債收益率一度觸及5.34%附近,30年期收益率升至5.68%附近。能源通脹、財政赤字擔憂以及大量國債發行,繼續對長端收益率形成上行壓力。
市場接下來將關注週五北京時間20:30發佈的9月就業報告。若非農就業數據好於預期,收益率通道可能繼續對黃金不利;反之,若勞動力數據轉弱,則將強化美聯儲可以繼續觀望的預期,即便油價帶來通脹風險。
油價與地緣風險仍在發酵
霍爾木茲海峽以及美伊局勢仍未明朗,繼續通過原油價格傳導至通脹預期。伊朗官員週三表示,德黑蘭已收到美國就其最新結束這場持續七個月戰爭提議所作出的正式回應,但尚無確認顯示該回應接受了伊朗條件,或意味著霍爾木茲海峽將重新開放。
美國總統特朗普此前曾拒絕伊朗提出的條件,即若華盛頓滿足某些要求,伊朗可在一周內重新開放霍爾木茲海峽。布倫特原油報每桶100.10美元,WTI原油報每桶91.78美元,油價維持在足以支撐通脹擔憂的高位,儘管海灣地區流量已部分恢復。
對黃金而言,地緣政治風險本身具有支撐作用,但當油價走強帶動美元和美債收益率上行時,市場對金價的整體影響仍偏負面。
美元走強壓制風險偏好
週四,全球風險情緒表現低迷。美股承壓走低,美國國債收益率大幅攀升,對大部分市場構成壓力;與此同時,美光科技(Micron Technology)公佈重磅財報,也成為投資者關注焦點。
歐洲股市則普遍走弱,法國CAC 40指數下跌1.2%,德國DAX指數小幅下跌,英國富時100指數下跌1.3%。與此同時,美元兌日元和歐元走強,原因在於高企的美國收益率持續吸引避險資金流入。
外部市場方面,紐約商業交易所WTI原油維持在每桶91.78美元附近,布倫特原油接近每桶100.10美元;基準10年期美國國債收益率在5.3%附近交投;美元指數保持堅挺,並徘徊在年內高位附近。市場人士也在關注美元走勢對黃金的影響,因為當前金價波動中,美元因素占比仍然較高。
金銀技術位一覽
從技術面看,現貨黃金多頭的下一目標是重新站上4190.00至4210.63美元阻力區間;若能持續突破,後續目標將指向4238.00美元以及4254.44美元。空頭方面,若跌破4160.00美元,下一步下行目標將看向4112.00美元和4073.00美元。當前首個阻力位在4190.00美元,其次是4210.63美元;首個支撐位在4160.00美元,其次是4112.00美元。
現貨白銀方面,多頭的下一目標是重新站上61.720至62.0686美元區域;若有效突破該區間,價格可能進一步指向62.8338美元以及接近63.8900美元的50日均線。空頭的下一目標則是跌破60.639美元,進一步下看59.960美元和58.940美元。當前首個阻力位在61.720美元,其次是62.069美元;下一支撐位在60.639美元,其次是59.960美元。