週四美國早盤,現貨黃金和白銀雙雙走高,從前一交易日的急跌中反彈。儘管美國9月生產者價格指數(PPI)再度意外上行,但美國國債收益率回落、美元走軟以及重新升溫的避險需求,蓋過了通脹數據帶來的壓力。受科技股主導的全球股市拋售推動,資金轉向政府債券和貴金屬。
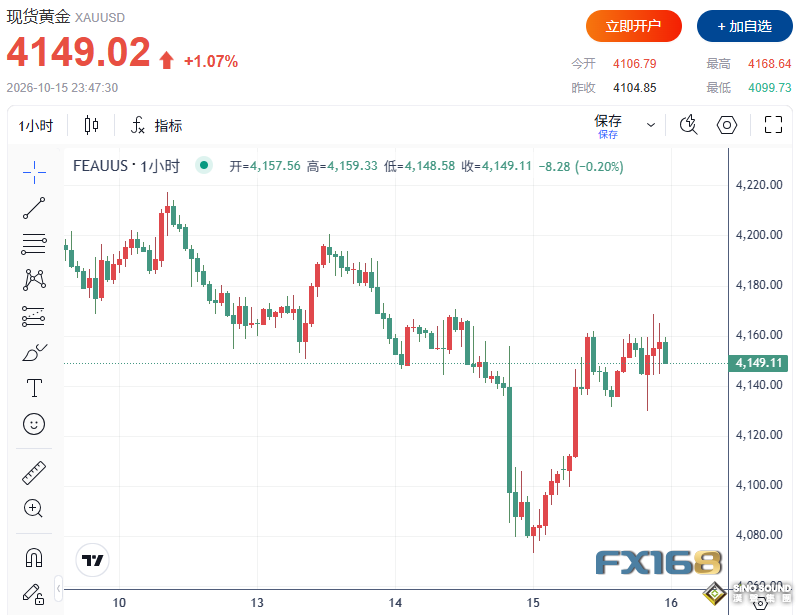
截至發稿,現貨黃金交投於4150美元/盎司一線,日內上漲約45美元,漲幅1.07%。
(圖源:FX168)
(圖源:FX168)
通脹數據繼續施壓美聯儲

美國9月PPI環比上漲1.3%,同比上漲6.3%,創下自2022年3月以來最大月度增幅。其中,生產者能源價格飆升10.8%,汽油價格更是大漲20.3%。這份數據緊隨週三公佈的更強勁消費者價格指數(CPI)之後:9月CPI環比上漲0.6%,同比上漲3.7%。與此同時,9月零售銷售增長0.8%,高於預期,但剔除汽車和汽油後的零售銷售僅增長0.2%。截至上周的首次申請失業救濟人數升至19.9萬人,顯示裁員仍然有限,但招聘步伐放緩。
在這些數據公佈後,聯邦基金利率期貨顯示,市場認為10月加息的概率接近29%。交易員仍將“按兵不動”視為基準情景,但到12月前進一步收緊政策的預期依舊較高。分析人士指出,持續偏高的通脹與仍具韌性的消費支出,使美聯儲的緊縮傾向並未明顯改變。
收益率與美元回落支撐金價
基準10年期美國國債收益率跌至約5.08%,接近三周低點。科技股,尤其是與人工智慧相關、負債較高的公司遭遇拋售,推動資金流入美債。美元指數也從週三觸及的18個月高位回落至102.1附近。對黃金而言,收益率下行和美元走弱構成了直接支撐;但在PPI和CPI雙雙偏熱的背景下,市場對美聯儲維持偏緊政策的預期並未消退。
接下來,市場將關注週五公佈的美國進口和出口價格、工業產出數據,以及美聯儲主席凱文·沃什在曼谷舉行的IMF年會上的露面。若後續數據繼續顯示通脹黏性,金價的反彈空間可能仍受限制;但只要收益率維持回落,黃金的避險吸引力仍有望保持。
中東局勢與原油回落並存
霍爾木茲海峽及美伊局勢仍是重要的地緣政治和能源市場風險來源,儘管週四原油價格有所回落。華盛頓正在考慮放鬆對部分油輪的制裁,以降低運輸成本;與此同時,中東出口恢復的跡象緩解了部分即時供應擔憂。不過,安全局勢依然脆弱:一艘集裝箱船和一艘散貨船在海峽附近分別遭到投射物襲擊後沉沒,德黑蘭方面則表示,將在美國封鎖伊朗港口後加大打擊力度。
布倫特原油跌至104.39美元/桶附近,WTI原油報92.91美元/桶附近。油價回落在一定程度上緩解了通脹壓力,但航運中斷、運費高企以及美伊對峙未解,仍在支撐市場的防禦性需求。白銀則受益於貴金屬整體反彈,但其工業屬性更強,也更容易受到需求走弱和風險資產拋售的拖累。
全球股市承壓放大避險買盤
在美國開盤前,全球股市繼續承壓。標普500指數期貨下跌約0.3%,納斯達克指數期貨下跌1.2%,道瓊斯指數期貨則小幅上漲。市場對人工智慧板塊融資壓力和估值過高的擔憂,延續了週三科技股拋售的勢頭。亞洲市場方面,韓國Kospi指數下跌約7.6%,日本日經225指數下跌4.9%,臺灣加權指數下跌3.4%。歐洲股市表現分化,防禦性板塊跑贏科技股。
跨市場資金流向中,最明顯的支撐來自政府債券。隨著風險資產遭遇拋售,黃金作為避險資產的吸引力同步增強,這也是其在通脹數據偏熱背景下仍能反彈的重要原因。
技術面:金銀關鍵阻力與支撐
技術上看,現貨黃金多頭的下一目標是重新站上4161.46至4181.44美元/盎司阻力區,若能持續突破,後續上看4216.96美元/盎司和4267.20美元/盎司。空頭方面,若跌破4127.56美元/盎司,下一步可能下探4107.28美元/盎司,進一步則看向4088.10美元/盎司。短線第一阻力位在4161.46美元/盎司,隨後是4181.44美元/盎司;第一支撐位在4127.56美元/盎司,其後是4107.28美元/盎司。
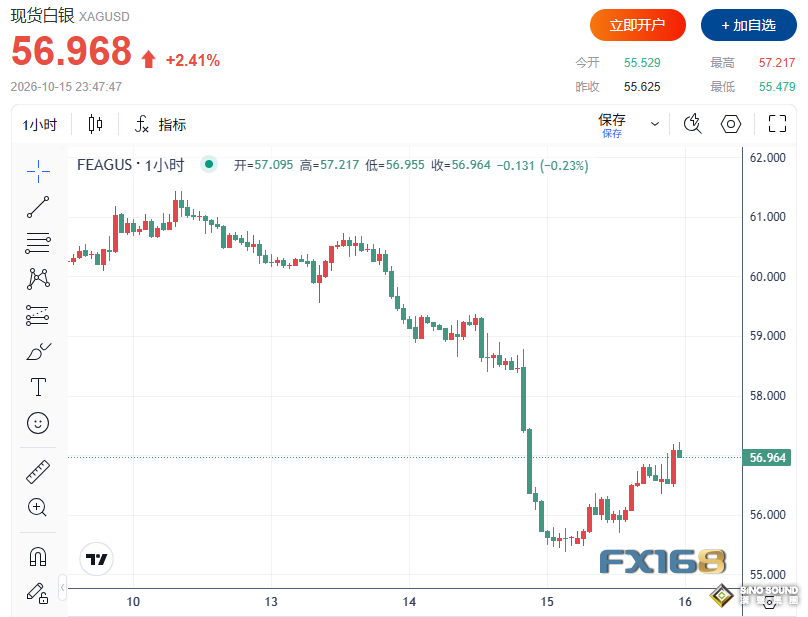
現貨白銀方面,多頭需要推動價格重新站上56.340至56.920美元/盎司區域,若成功突破,目標將指向57.400美元/盎司和57.860美元/盎司。空頭若跌破55.410美元/盎司,下一目標位在54.850美元/盎司,進一步則看向54.290美元/盎司。短線第一阻力位在56.920美元/盎司,其後是57.400美元/盎司;下一支撐位在55.410美元/盎司,隨後是54.850美元/盎司。